Het Deense e-facturatiemandaat: tijdlijn en vereisten
Denemarken verplicht B2G-e-facturatie en breidt de vereisten voor digitale boekhouding uit. Ontdek wat NemHandel, Peppol, SAF-T en Deense e-facturatie betekenen voor uw financiële processen.


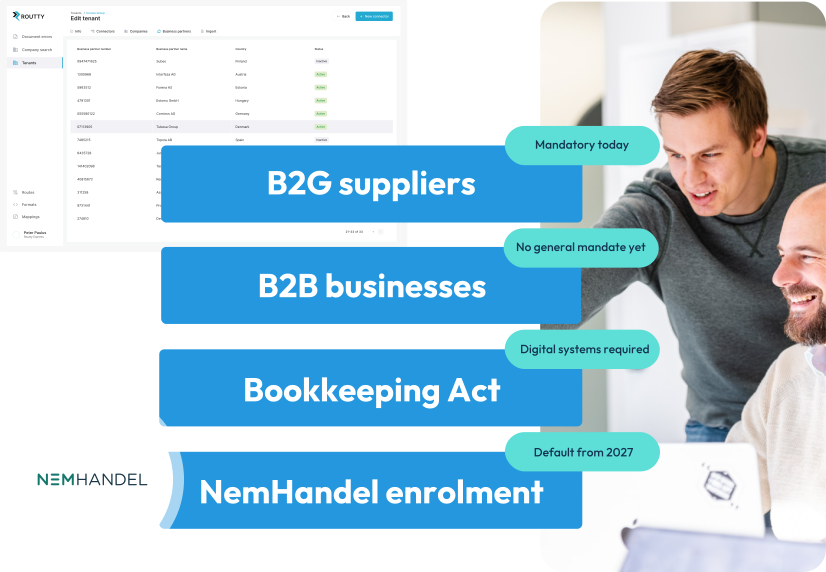
Denemarken is al lange tijd een van de koplopers in Europa op het gebied van elektronisch factureren. E-facturatie van bedrijven aan de overheid (Business-to-Government) is al verplicht, terwijl er op dit moment geen algemene verplichting voor e-facturatie tussen bedrijven (Business-to-Business) bestaat.
De Deense vereisten voor digitale boekhouding bewegen bedrijven echter richting meer gestructureerde, geautomatiseerde en verbonden financiële processen. Vanaf 2027 wordt van aanbieders van geregistreerde digitale standaardboekhoudsystemen verwacht dat zij hun zakelijke gebruikers standaard inschrijven in het NemHandel-register, tenzij die bedrijven zich actief afmelden. Voor organisaties die actief zijn in Denemarken gaat gereedheid voor e-facturatie daarom niet alleen over facturatie aan de publieke sector. Het gaat ook om het voorbereiden van systemen, data en processen op digitale boekhouding, SAF-T-gereedheid en toekomstige interoperabiliteit via NemHandel en Peppol.
E-facturatie in Denemarken begrijpen
Denemarken verplicht leveranciers van overheidsinstanties om elektronische facturen in een gestructureerd formaat te versturen. Deze facturen worden uitgewisseld via de Deense NemHandel-infrastructuur of ondersteunde Peppol-kanalen, zodat overheidsinstanties factuurgegevens digitaal kunnen ontvangen en verwerken.
Voor B2B-transacties bestaat er momenteel geen algemene verplichting tot e-facturatie. Bedrijven kunnen facturen nog steeds via andere kanalen uitwisselen, afhankelijk van commerciële afspraken en interne processen. Daarmee verschilt Denemarken van landen als Frankrijk, Duitsland of Spanje, waar bredere B2B-verplichtingen voor e-facturatie worden ingevoerd.
Toch mag Denemarken niet worden genegeerd in een strategie voor e-facturatieverplichtingen in meerdere landen. Het Deense kader voor digitale boekhouding verplicht veel bedrijven om digitale boekhoudsystemen met e-facturatiemogelijkheden te gebruiken. Vanaf 2027 kan de voorgestelde standaardinschrijving in NemHandel er bovendien voor zorgen dat meer Deense bedrijven in de praktijk bereikbaar worden voor e-facturatie, ook zonder wettelijke B2B-verzendplicht.
Wat verandert er in Denemarken?
De Deense boekhoudwet (Bookkeeping Act) heeft verplichte vereisten voor digitale boekhouding ingevoerd voor de meeste bedrijven. Digitale boekhoudsystemen moeten digitale boekhoudprocessen ondersteunen en bedrijven in staat stellen met elektronische facturen te werken.
In 2026 heeft de Deense Erhvervsstyrelsen (Danish Business Authority) een consultatie gehouden over aanvullende eisen voor digitale standaardboekhoudsystemen. Volgens het voorstel moeten aanbieders van geregistreerde digitale standaardboekhoudsystemen hun zakelijke gebruikers vanaf 1 januari 2027 standaard inschrijven in het NemHandel-register voor de ontvangst van e-facturen, tenzij een bedrijf zich actief afmeldt. Systemen moeten ook controleren of een ontvanger in het NemHandel-register staat en e-facturatie als eerste verzendoptie tonen wanneer die beschikbaar is.
Dit is niet hetzelfde als een volledige B2B-verplichting voor e-facturatie. Bedrijven worden niet direct verplicht om alle B2B-facturen elektronisch te versturen. Het voorstel laat echter wel de koers van Denemarken zien: e-facturatie eenvoudiger te adopteren maken, beter zichtbaar maken in de dagelijkse boekhoudprocessen en breder beschikbaar maken via de nationale infrastructuur.
Denemarken heeft ook zijn technische roadmap aangepast. De geplande update naar OIOUBL 3.0 is geannuleerd. In plaats daarvan werken de Deense autoriteiten toe naar één gemeenschappelijke e-factuurstandaard die zowel nationale als internationale vereisten kan afdekken. Dit moet de complexiteit verminderen en de aansluiting verbeteren bij Europese standaarden, Peppol-ontwikkelingen en toekomstige vereisten van VAT in the Digital Age (ViDA).
Na de annulering van OIOUBL 3.0 zal Denemarken naar verwachting blijven toewerken naar één gemeenschappelijke e-factuurstandaard die zowel nationale als internationale vereisten afdekt. Bedrijven doen er goed aan de technische roadmap te volgen en zich niet voor te bereiden op OIOUBL 3.0, aangezien die update is geannuleerd.
Denemarken
Denemarken past OIOUBL-regels aan richting mei 2026
Denemarken e-invoicing update: strengere OIOUBL-validatie en OIOUBL 3 geschrapt Denemarken heeft twee belangrijke ontwikkelingen aangekondigd die het e-invoicing kader vanaf 2026 verder vormgeven. Nieuwe OIOUBL-validatieregels worden verplicht in mei 2026,…
Denemarken staat twee gestructureerde factuurformaten toe, beide gebaseerd op UBL:
- OIOUBL 2.1 (Deense nationale, op UBL gebaseerde standaard)
- Peppol BIS Billing 3.0/4.0 (op UBL gebaseerd, conform EN 16931)
NemHandel, het nationale uitwisselingsplatform van Denemarken, vereist gestructureerde documentuitwisseling in plaats van facturatie op basis van pdf’s. Dit maakt geautomatiseerde validatie, routering en verwerking binnen het netwerk mogelijk.
Peppol is niet het enige uitwisselingsnetwerk in Denemarken, maar is wel nauw verweven met NemHandel. Het NemHandel-register fungeert zelf als Peppol Service Metadata Publisher, en Peppol BIS-berichten worden naast het nationale OIOUBL-formaat veel gebruikt voor grensoverschrijdende en internationale transacties.
De factuuroplossing voor de publieke sector accepteert momenteel beide formaten, al heeft Denemarken aangekondigd OIOUBL te willen uitfaseren ten gunste van een gelokaliseerde Peppol BIS 4-standaard.
Hoe werkt e-facturatie in Denemarken?
Denemarken gebruikt NemHandel als nationale infrastructuur voor de elektronische uitwisseling van zakelijke documenten. NemHandel ondersteunt de veilige uitwisseling van gestructureerde documenten tussen bedrijven en overheidsinstanties.
NemHandel bestaat uit gemeenschappelijke documentstandaarden, een gedeeld ontvangersregister en een transportlaag op basis van de Europese eDelivery AS4-standaard. Registratie en opzoeken van ontvangers staan daardoor centraal in de manier waarop e-facturen in Denemarken worden uitgewisseld.
Voor internationale organisaties is Peppol bijzonder relevant, omdat het schaalbare uitwisseling van e-facturen over meerdere landen ondersteunt. Deense e-facturatie maakt gebruik van gestructureerde factuurdata in plaats van pdf-documenten, wat geautomatiseerde validatie, routering en verwerking mogelijk maakt.
Identificatie van de ontvanger is een belangrijk onderdeel van het proces. Bij Deense factuuruitwisseling kunnen identificatoren worden gebruikt zoals CVR-nummers, GLN/EAN-nummers of andere lokale identificatoren, afhankelijk van de ontvanger en het uitwisselingskanaal.
Voor wie gelden de Deense regels voor e-facturatie en boekhouding?
Leveranciers van Deense overheidsinstanties moeten conforme elektronische facturen kunnen versturen. Dit geldt voor B2G-transacties en maakt al deel uit van het Deense facturatielandschap.
Voor B2B-transacties bestaat er vandaag geen algemene verplichting tot e-facturatie. Bedrijven die onder de Deense boekhoudwet vallen, moeten echter digitale boekhoudsystemen gebruiken en ervoor zorgen dat hun boekhoudprocessen voldoen aan de relevante digitale vereisten. Vanaf 2027 kunnen bedrijven die geregistreerde digitale standaardboekhoudsystemen gebruiken bovendien standaard worden ingeschreven in het NemHandel-register, tenzij zij zich afmelden.
Internationale organisaties met Deense entiteiten moeten daarom verder kijken dan de vraag of B2B-e-facturatie vandaag verplicht is. Zij moeten beoordelen of hun ERP-, facturatie- en AP/AR-processen gestructureerde factuuruitwisseling, lokale identificatoren, digitale archivering, extractie van boekhoudgegevens en toekomstige interoperabiliteit met Europese standaarden en Peppol-gebaseerde uitwisseling kunnen ondersteunen.
Voor een breder overzicht van nationale tijdlijnen en Europese ontwikkelingen kunt u de infographic over e-facturatieregelgeving downloaden.
Download
Waarom Denemarken belangrijk is voor internationale financeteams
Denemarken heeft vandaag misschien geen brede B2B-verplichting voor e-facturatie, maar het land is wel relevant voor internationale financeteams. Bedrijven die leveren aan Deense overheidsinstanties moeten B2G-e-facturatie ondersteunen. Deense entiteiten kunnen daarnaast onder de vereisten voor digitale boekhouding vallen, inclusief verwachtingen rond gestructureerde data, e-facturatiemogelijkheden en SAF-T-gereedheid.
Ook zonder wettelijke B2B-verzendplicht kunnen bedrijven vanaf 2027 merken dat meer Deense klanten bereikbaar worden voor e-facturatie. In de praktijk kan dit de verwachtingen van klanten rond gestructureerde factuuruitwisseling verhogen, vooral wanneer ontvangers in het NemHandel-register staan.
De operationele impact kan groter zijn dan op het eerste gezicht lijkt. Bedrijven moeten mogelijk hun stamgegevens, identificatoren van klanten en leveranciers, factuurmappings, ERP-integraties, archiveringsprocessen, validatieregels en rapportagegereedheid herzien.
Een gefragmenteerde aanpak per land wordt al snel lastig te onderhouden. Denemarken is een goed voorbeeld van waarom organisaties een e-facturatiestrategie nodig hebben die overweg kan met verschillende verplichtingsmodellen, verschillende technische standaarden en verschillende niveaus van wettelijke volwassenheid.
Hoe Dynatos e-facturatie in Denemarken ondersteunt
Dynatos helpt organisaties zich voor te bereiden op e-facturatie en digitale compliance in meerdere landen, waaronder Denemarken. Met Routty kunnen bedrijven gestructureerde factuuruitwisseling beheren, verbinding maken met relevante netwerken en e-facturatiestromen integreren met bestaande ERP- en financiële systemen.
Onze aanpak gaat verder dan technische connectiviteit. We helpen organisaties de impact van verplichtingen te beoordelen, landspecifieke vereisten te vertalen naar praktische financiële processen, factuurdata te valideren, mappings te beheren en schaalbare AP- en AR-processen te ondersteunen.
Voor bedrijven die actief zijn in Denemarken betekent dit: klaar zijn voor de huidige B2G-vereisten voor e-facturatie en tegelijk voorbereid zijn op de bredere beweging richting digitale boekhouding, SAF-T, standaardinschrijving in NemHandel, interoperabiliteit en gestructureerde financiële data.
Dynatos ondersteunt organisaties bij het opzetten van een e-facturatieaanpak die werkt over landen, verplichtingen en bedrijfsmodellen heen.
Veelgestelde vragen
Voor B2G-transacties (business-to-government) is elektronische facturatie sinds 2005 verplicht. Voor B2B-transacties bestaat er momenteel geen algemene wettelijke verplichting, al verschuift dit geleidelijk door de verplichtingen rond digitale boekhouding en de geplande standaardinschrijving in NemHandel vanaf 2027.
Denemarken accepteert twee gestructureerde formaten, beide gebaseerd op UBL: het nationale OIOUBL 2.1-formaat en Peppol BIS Billing 3.0/4.0 (conform EN 16931). OIOUBL 3.0 is echter geannuleerd; Denemarken werkt nu toe naar één gemeenschappelijke standaard op basis van Peppol BIS 4, die zowel nationale als internationale vereisten kan afdekken.
Vanaf 2027 worden aanbieders van geregistreerde digitale standaardboekhoudsystemen naar verwachting verplicht om hun zakelijke gebruikers standaard in te schrijven in het NemHandel-register, tenzij een bedrijf zich actief afmeldt. Dit is geen volledige B2B-verplichting, maar zorgt er in de praktijk wel voor dat meer bedrijven bereikbaar worden voor e-facturatie.
Alle leveranciers van Deense overheidsinstanties moeten voldoen aan de B2G-verplichting. Daarnaast moeten bedrijven die onder de Deense boekhoudwet vallen digitale boekhoudsystemen gebruiken die elektronische facturatie en gestructureerde data ondersteunen.
Internationale organisaties met Deense entiteiten moeten verder kijken dan de vraag of B2B-e-facturatie vandaag verplicht is. Zij moeten beoordelen of hun ERP-, facturatie- en AP/AR-processen gestructureerde factuuruitwisseling, lokale identificatoren (zoals CVR- of GLN/EAN-nummers), digitale archivering en toekomstige interoperabiliteit met Peppol en Europese standaarden kunnen ondersteunen.
Innovatieve software, indrukwekkende resultaten


E-facturatie in Frankrijk toon…
Het Franse e-facturatiemandaat is live en de eerste cijfers tonen dat veel factuurstromen nog niet door compliancecontroles komen. Het probleem is niet alleen technische connectiviteit. Ontbrekende velden, inconsistente btw-data en foutieve identificatoren tonen waarom bedrijven sterkere factuurdatavalidatie, stamdatacontrole en uitzonderingsbeheer nodig hebben.
Liveblog