Die dänische E-Rechnungspflicht: Zeitplan und Anforderungen
Dänemark schreibt E-Rechnungen im B2G-Bereich vor und weitet die Anforderungen an die digitale Buchführung aus. Erfahren Sie, was NemHandel, Peppol, SAF-T und die dänische E-Rechnungsstellung für Ihre Finanzprozesse bedeuten.


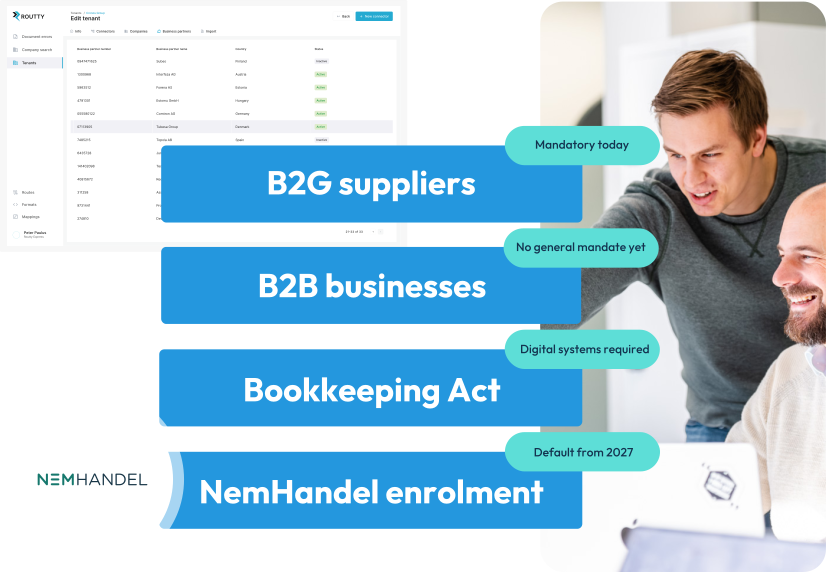
Dänemark gehört seit Langem zu den Vorreitern bei der elektronischen Rechnungsstellung in Europa. E-Rechnungen im Business-to-Government-Bereich (B2G) sind bereits verpflichtend, während es derzeit keine allgemeine E-Rechnungspflicht im Business-to-Business-Bereich (B2B) gibt.
Die dänischen Anforderungen an die digitale Buchführung führen Unternehmen jedoch zu strukturierteren, stärker automatisierten und besser vernetzten Finanzprozessen. Ab 2027 sollen Anbieter registrierter digitaler Standard-Buchführungssysteme ihre Geschäftskunden standardmäßig im NemHandel-Register anmelden, sofern diese Unternehmen nicht aktiv widersprechen. Für Organisationen, die in Dänemark tätig sind, geht es bei der Vorbereitung auf die E-Rechnung daher nicht nur um die Rechnungsstellung an den öffentlichen Sektor. Es geht auch darum, Systeme, Daten und Prozesse auf die digitale Buchführung, SAF-T und die künftige Interoperabilität über NemHandel und Peppol.
E-Rechnungsstellung in Dänemark verstehen
Dänemark verpflichtet Lieferanten öffentlicher Auftraggeber, elektronische Rechnungen in einem strukturierten Format zu versenden. Diese Rechnungen werden über die dänische NemHandel-Infrastruktur oder unterstützte Peppol-Kanäle ausgetauscht, sodass öffentliche Auftraggeber die Rechnungsdaten digital empfangen und verarbeiten können.
Für B2B-Transaktionen gibt es derzeit keine allgemeine E-Rechnungspflicht. Unternehmen können Rechnungen weiterhin über andere Kanäle austauschen, abhängig von vertraglichen Vereinbarungen und internen Prozessen. Damit unterscheidet sich Dänemark von Ländern wie France, Germany oder Spain, in denen umfassendere B2B-E-Rechnungspflichten eingeführt werden.
Dennoch sollte Dänemark in einer länderübergreifenden Strategie für E-Rechnungspflichten nicht vernachlässigt werden. Der dänische Rahmen für die digitale Buchführung verpflichtet viele Unternehmen, digitale Buchführungssysteme mit E-Rechnungsfunktionen zu nutzen. Ab 2027 könnte die geplante standardmäßige Anmeldung bei NemHandel zudem dafür sorgen, dass mehr dänische Unternehmen in der Praxis per E-Rechnung erreichbar sind, auch ohne gesetzliche Pflicht zum Versand von B2B-E-Rechnungen.
Was ändert sich in Dänemark?
Mit dem dänischen Buchführungsgesetz wurden für die meisten Unternehmen verpflichtende Anforderungen an die digitale Buchführung eingeführt. Digitale Buchführungssysteme müssen digitale Buchhaltungsprozesse unterstützen und es Unternehmen ermöglichen, mit elektronischen Rechnungen zu arbeiten.
Im Jahr 2026 hat die dänische Unternehmensbehörde (Erhvervsstyrelsen) zusätzliche Anforderungen an digitale Standard-Buchführungssysteme zur Konsultation gestellt. Nach dem Vorschlag müssten Anbieter registrierter digitaler Standard-Buchführungssysteme ihre Geschäftskunden ab dem 1. Januar 2027 standardmäßig für den Empfang von E-Rechnungen im NemHandel-Register anmelden, sofern ein Unternehmen nicht aktiv widerspricht. Außerdem müssten die Systeme prüfen, ob ein Empfänger im NemHandel-Register eingetragen ist, und die E-Rechnung, sofern verfügbar, als erste Versandoption anbieten.
Das ist nicht gleichbedeutend mit einer vollständigen B2B-E-Rechnungspflicht. Unternehmen werden nicht direkt verpflichtet, alle B2B-Rechnungen elektronisch zu versenden. Der Vorschlag zeigt jedoch, in welche Richtung sich Dänemark bewegt: Die E-Rechnung soll einfacher einzuführen, in den täglichen Buchhaltungsabläufen sichtbarer und über die nationale Infrastruktur breiter verfügbar werden.
Auch die technische Roadmap Dänemarks hat sich geändert. Das geplante Update auf OIOUBL 3.0 wurde gestrichen. Stattdessen arbeiten die dänischen Behörden an einem gemeinsamen E-Rechnungsstandard, der sowohl nationale als auch internationale Anforderungen abdecken kann. Das dürfte die Komplexität verringern und die Abstimmung mit europäischen Standards, den Peppol-Entwicklungen und den künftigen Anforderungen aus VAT in the Digital Age (ViDA) verbessern.
Nach der Streichung von OIOUBL 3.0 wird Dänemark voraussichtlich weiter auf einen gemeinsamen E-Rechnungsstandard hinarbeiten, der sowohl nationale als auch internationale Anforderungen abdeckt. Unternehmen sollten die technische Roadmap im Blick behalten und keine Vorbereitungen für OIOUBL 3.0 treffen, da dieses Update gestrichen wurde.
Dänemark
Dänemark aktualisiert OIOUBL-Regeln bis Mai 2026
Dänemark E-Invoicing-Update: strengere OIOUBL-Validierung und OIOUBL 3 gestrichen Dänemark hat zwei wichtige Entwicklungen angekündigt, die den E-Invoicing-Rahmen ab 2026 prägen werden. Neue OIOUBL-Validierungsregeln werden im Mai 2026 verpflichtend, während der…
Dänemark lässt zwei strukturierte Rechnungsformate zu, die beide auf UBL basieren:
- OIOUBL 2.1 (dänischer nationaler Standard auf UBL-Basis)
- Peppol BIS Billing 3.0/4.0 (UBL-basiert, konform mit EN 16931)
NemHandel, die nationale Austauschplattform Dänemarks, setzt auf den strukturierten Dokumentenaustausch statt auf PDF-Rechnungen. Das ermöglicht eine automatisierte Validierung, Weiterleitung und Verarbeitung im gesamten Netzwerk.
Peppol ist nicht das einzige Austauschnetzwerk in Dänemark, aber eng mit NemHandel verknüpft. Das NemHandel-Register fungiert selbst als Peppol Service Metadata Publisher (SMP), und Peppol-BIS-Nachrichten werden neben dem nationalen OIOUBL-Format häufig für grenzüberschreitende und internationale Transaktionen genutzt.
Die Rechnungslösung für den öffentlichen Sektor akzeptiert derzeit beide Formate. Dänemark hat jedoch angekündigt, OIOUBL zugunsten eines lokalisierten Peppol-BIS-4-Standards auslaufen zu lassen.
Wie funktioniert die E-Rechnung in Dänemark?
Dänemark nutzt NemHandel als nationale Infrastruktur für den elektronischen Austausch von Geschäftsdokumenten. NemHandel ermöglicht den sicheren Austausch strukturierter Dokumente zwischen Unternehmen und Behörden.
NemHandel besteht aus gemeinsamen Dokumentstandards, einem gemeinsamen Empfängerregister und einer Transportschicht auf Basis des europäischen eDelivery-AS4-Standards. Die Registrierung und das Auffinden von Empfängern spielen daher eine zentrale Rolle beim Austausch von E-Rechnungen in Dänemark.
Für internationale Organisationen ist Peppol besonders relevant, da es einen skalierbaren E-Rechnungsaustausch über mehrere Länder hinweg ermöglicht. Die dänische E-Rechnung basiert auf strukturierten Rechnungsdaten statt auf PDF-Dokumenten, was eine automatisierte Validierung, Weiterleitung und Verarbeitung ermöglicht.
Die Identifizierung des Empfängers ist ein wichtiger Teil des Prozesses. Je nach Empfänger und Austauschkanal können beim dänischen Rechnungsaustausch Kennungen wie CVR-Nummern, GLN-/EAN-Nummern oder andere lokale Kennungen verwendet werden.
Wer ist von den dänischen Vorschriften zur E-Rechnung und Buchführung betroffen?
Lieferanten dänischer Behörden müssen konforme elektronische Rechnungen versenden können. Dies gilt für B2G-Transaktionen und ist bereits fester Bestandteil der dänischen Rechnungslandschaft.
Für B2B-Transaktionen gibt es derzeit keine allgemeine E-Rechnungspflicht. Unternehmen, die unter das dänische Buchführungsgesetz fallen, müssen jedoch digitale Buchführungssysteme nutzen und sicherstellen, dass ihre Buchhaltungsprozesse die entsprechenden digitalen Anforderungen erfüllen. Ab 2027 können Unternehmen, die registrierte digitale Standard-Buchführungssysteme nutzen, zudem standardmäßig im NemHandel-Register angemeldet werden, sofern sie nicht widersprechen.
Internationale Organisationen mit dänischen Gesellschaften sollten daher über die Frage hinausblicken, ob die B2B-E-Rechnung heute verpflichtend ist. Sie sollten prüfen, ob ihre ERP-, Rechnungs- sowie Kreditoren- und Debitorenprozesse den strukturierten Rechnungsaustausch, lokale Kennungen, die digitale Archivierung, die Extraktion von Buchhaltungsdaten und die künftige Interoperabilität mit europäischen Standards und dem Peppol-basierten Austausch unterstützen.
Für einen umfassenderen Überblick über nationale Zeitpläne und europäische Entwicklungen laden Sie die Infografik zur E-Rechnungsregulierung herunter.
Download
Warum Dänemark für internationale Finanzteams wichtig ist
Auch wenn Dänemark derzeit keine umfassende B2B-E-Rechnungspflicht hat, ist das Land für internationale Finanzteams relevant. Unternehmen, die an dänische Behörden liefern, müssen die B2G-E-Rechnung unterstützen. Dänische Gesellschaften können zudem unter die Anforderungen an die digitale Buchführung fallen, einschließlich der Erwartungen an strukturierte Daten, E-Rechnungsfunktionen und die Vorbereitung auf SAF-T.
Auch ohne gesetzliche Pflicht zum Versand von B2B-E-Rechnungen könnten ab 2027 mehr dänische Kunden per E-Rechnung erreichbar sein. In der Praxis kann das die Erwartungen der Kunden an einen strukturierten Rechnungsaustausch erhöhen, insbesondere wenn Empfänger im NemHandel-Register eingetragen sind.
Die operativen Auswirkungen können größer sein, als es zunächst scheint. Unternehmen müssen möglicherweise Stammdaten, Kunden- und Lieferantenkennungen, Rechnungs-Mappings, ERP-Integrationen, Archivierungsprozesse, Validierungsregeln und die Reporting-Bereitschaft überprüfen.
Ein fragmentierter Ansatz, der jedes Land einzeln behandelt, wird schnell schwer zu pflegen. Dänemark zeigt beispielhaft, warum Organisationen eine E-Rechnungsstrategie brauchen, die unterschiedliche Pflichtmodelle, technische Standards und Stufen rechtlicher Reife bewältigen kann.
Wie Dynatos bei der E-Rechnung in Dänemark unterstützt
Dynatos unterstützt Organisationen bei der Vorbereitung auf E-Rechnung und digitale Compliance in mehreren Ländern, darunter Dänemark. Mit Routty, können Unternehmen den strukturierten Rechnungsaustausch steuern, sich mit relevanten Netzwerken verbinden und E-Rechnungsprozesse in bestehende ERP- und Finanzsysteme integrieren.
Unser Ansatz geht über die technische Anbindung hinaus. Wir helfen Organisationen, die Auswirkungen von E-Rechnungspflichten zu bewerten, länderspezifische Anforderungen in praxistaugliche Finanzprozesse zu übersetzen, Rechnungsdaten zu validieren, Mappings zu verwalten und skalierbare Kreditoren- und Debitorenprozesse zu unterstützen.
Für Unternehmen, die in Dänemark tätig sind, bedeutet das: Sie sind bereit für die heutigen B2G-Anforderungen an die E-Rechnung und bereiten sich zugleich auf den breiteren Wandel hin zu digitaler Buchführung, SAF-T, standardmäßiger NemHandel-Anmeldung, Interoperabilität und strukturierten Finanzdaten vor.
Dynatos unterstützt Organisationen dabei, einen E-Rechnungsansatz aufzubauen, der über Länder, Pflichtmodelle und Geschäftsmodelle hinweg funktioniert.
Häufig gestellte Fragen
Für B2G-Transaktionen (Business-to-Government) ist die elektronische Rechnungsstellung seit 2005 verpflichtend. Für B2B-Transaktionen gibt es derzeit keine allgemeine gesetzliche Pflicht. Das ändert sich jedoch schrittweise durch die Pflichten zur digitalen Buchführung und die geplante standardmäßige Anmeldung bei NemHandel ab 2027.
Dänemark akzeptiert zwei strukturierte Formate, die beide auf UBL basieren: das nationale Format OIOUBL 2.1 und Peppol BIS Billing 3.0/4.0 (konform mit EN 16931). OIOUBL 3.0 wurde jedoch gestrichen. Dänemark arbeitet nun auf einen einheitlichen gemeinsamen Standard auf Basis von Peppol BIS 4 hin, der sowohl nationale als auch internationale Anforderungen abdecken kann.
Ab 2027 sollen Anbieter registrierter digitaler Standard-Buchführungssysteme voraussichtlich verpflichtet werden, ihre Geschäftskunden standardmäßig im NemHandel-Register anzumelden, sofern ein Unternehmen nicht aktiv widerspricht. Das ist keine vollständige B2B-E-Rechnungspflicht, macht aber in der Praxis mehr Unternehmen per E-Rechnung erreichbar.
Alle Lieferanten dänischer Behörden müssen die B2G-Pflicht erfüllen. Darüber hinaus müssen Unternehmen, die unter das dänische Buchführungsgesetz fallen, digitale Buchführungssysteme nutzen, die elektronische Rechnungen und strukturierte Daten unterstützen.
Internationale Organisationen mit dänischen Gesellschaften sollten über die Frage hinausblicken, ob die B2B-E-Rechnung heute verpflichtend ist. Sie müssen prüfen, ob ihre ERP-, Rechnungs- sowie Kreditoren- und Debitorenprozesse den strukturierten Rechnungsaustausch, lokale Kennungen (wie CVR- oder GLN-/EAN-Nummern), die digitale Archivierung und die künftige Interoperabilität mit Peppol und europäischen Standards unterstützen.
Innovative Software, überzeugende Ergebnisse