La obligación danesa de facturación electrónica: calendario y requisitos
Dinamarca exige la factura electrónica en el ámbito B2G y amplía los requisitos de contabilidad digital. Descubra qué significan NemHandel, Peppol, SAF-T y la facturación electrónica danesa para sus procesos financieros.


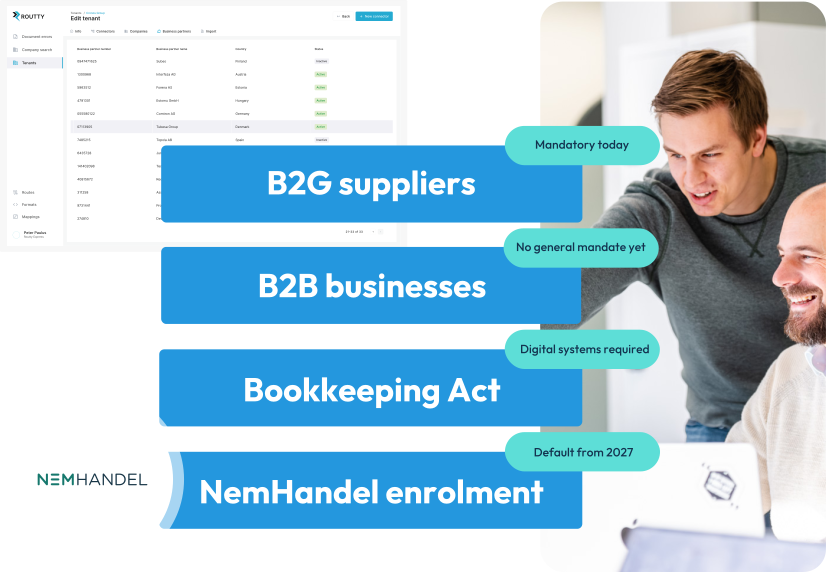
Dinamarca es desde hace tiempo uno de los países pioneros de Europa en facturación electrónica. La factura electrónica en el ámbito Business-to-Government (B2G) ya es obligatoria, mientras que actualmente no existe una obligación general de facturación electrónica en el ámbito Business-to-Business (B2B).
Sin embargo, los requisitos daneses de contabilidad digital están llevando a las empresas hacia procesos financieros más estructurados, automatizados y conectados. A partir de 2027, los proveedores de sistemas estándar de contabilidad digital registrados deberán inscribir por defecto a sus clientes empresariales en el registro de NemHandel, salvo que estas empresas se opongan expresamente. Para las organizaciones que operan en Dinamarca, prepararse para la factura electrónica no consiste solo en la facturación al sector público. También implica preparar sistemas, datos y procesos para la contabilidad digital, SAF-T y la futura interoperabilidad a través de NemHandel y Peppol.
Entender la facturación electrónica en Dinamarca
Dinamarca obliga a los proveedores de las administraciones públicas a enviar facturas electrónicas en un formato estructurado. Estas facturas se intercambian a través de la infraestructura danesa NemHandel o de canales Peppol compatibles, lo que permite a las administraciones públicas recibir y procesar los datos de las facturas de forma digital.
Para las transacciones B2B, actualmente no existe una obligación general de facturación electrónica. Las empresas pueden seguir intercambiando facturas por otros canales, en función de los acuerdos comerciales y los procesos internos. En esto, Dinamarca se diferencia de países como Francia, Alemania o España, donde se están introduciendo obligaciones de facturación electrónica B2B más amplias.
Aun así, Dinamarca no debe pasarse por alto en una estrategia multipaís de obligaciones de facturación electrónica. El marco danés de contabilidad digital obliga a muchas empresas a utilizar sistemas de contabilidad digital con funciones de facturación electrónica. A partir de 2027, la inscripción por defecto prevista en NemHandel también podría hacer que, en la práctica, más empresas danesas puedan recibir facturas electrónicas, incluso sin una obligación legal de emitir facturas electrónicas B2B.
¿Qué está cambiando en Dinamarca?
La Ley de Contabilidad danesa introdujo requisitos obligatorios de contabilidad digital para la mayoría de las empresas. Los sistemas de contabilidad digital deben dar soporte a los procesos contables digitales y permitir a las empresas trabajar con facturas electrónicas.
En 2026, la Agencia Danesa de Empresas (Erhvervsstyrelsen) sometió a consulta requisitos adicionales para los sistemas estándar de contabilidad digital. Según la propuesta, a partir del 1 de enero de 2027 los proveedores de sistemas estándar de contabilidad digital registrados deberían inscribir por defecto a sus clientes empresariales en el registro de NemHandel para la recepción de facturas electrónicas, salvo que la empresa se oponga expresamente. Además, los sistemas tendrían que comprobar si un destinatario figura en el registro de NemHandel y ofrecer la factura electrónica como primera opción de envío cuando esté disponible.
Esto no equivale a una obligación completa de facturación electrónica B2B. Las empresas no están directamente obligadas a enviar todas sus facturas B2B de forma electrónica. Sin embargo, la propuesta muestra la dirección que sigue Dinamarca: hacer que la factura electrónica sea más fácil de adoptar, más visible en los flujos contables diarios y más accesible a través de la infraestructura nacional.
Dinamarca también ha modificado su hoja de ruta técnica. La actualización prevista a OIOUBL 3.0 se ha cancelado. En su lugar, las autoridades danesas trabajan en un estándar común de factura electrónica que pueda cubrir tanto los requisitos nacionales como los internacionales. Esto debería reducir la complejidad y mejorar la alineación con los estándares europeos, la evolución de Peppol y los futuros requisitos de VAT in the Digital Age (ViDA).
Tras la cancelación de OIOUBL 3.0, se espera que Dinamarca siga avanzando hacia un estándar común de factura electrónica que cubra tanto los requisitos nacionales como los internacionales. Las empresas deben seguir de cerca la hoja de ruta técnica y no prepararse para OIOUBL 3.0, ya que esta actualización se ha cancelado.
Dinamarca admite dos formatos de factura estructurados, ambos basados en UBL:
- OIOUBL 2.1 (estándar nacional danés basado en UBL)
- Peppol BIS Billing 3.0/4.0 (basado en UBL y conforme con EN 16931)
NemHandel, la plataforma nacional de intercambio de Dinamarca, se basa en el intercambio de documentos estructurados en lugar de facturas en PDF. Esto permite la validación, el enrutamiento y el procesamiento automatizados en toda la red.
Peppol no es la única red de intercambio en Dinamarca, pero está estrechamente vinculada a NemHandel. El propio registro de NemHandel funciona como Service Metadata Publisher (SMP) de Peppol, y los mensajes Peppol BIS se utilizan habitualmente, junto al formato nacional OIOUBL, para transacciones transfronterizas e internacionales.
La solución de facturación del sector público acepta actualmente ambos formatos. No obstante, Dinamarca ha anunciado que eliminará progresivamente OIOUBL en favor de un estándar Peppol BIS 4 adaptado al ámbito nacional.
¿Cómo funciona la facturación electrónica en Dinamarca?
Dinamarca utiliza NemHandel como infraestructura nacional para el intercambio electrónico de documentos comerciales. NemHandel permite el intercambio seguro de documentos estructurados entre empresas y administraciones públicas.
NemHandel se compone de estándares documentales comunes, un registro compartido de destinatarios y una capa de transporte basada en el estándar europeo eDelivery AS4. Por ello, el registro y la localización de destinatarios desempeñan un papel central en el intercambio de facturas electrónicas en Dinamarca.
Para las organizaciones internacionales, Peppol es especialmente relevante, ya que permite un intercambio escalable de facturas electrónicas entre varios países. La facturación electrónica danesa se basa en datos de factura estructurados en lugar de documentos PDF, lo que permite la validación, el enrutamiento y el procesamiento automatizados.
La identificación del destinatario es una parte importante del proceso. En función del destinatario y del canal de intercambio, en el intercambio de facturas danés pueden utilizarse identificadores como los números CVR, los números GLN/EAN u otros identificadores locales.
¿A quién afectan las normas danesas de facturación electrónica y contabilidad?
Los proveedores de las administraciones públicas danesas deben poder enviar facturas electrónicas conformes. Esto se aplica a las transacciones B2G y ya forma parte consolidada del panorama de facturación danés.
Para las transacciones B2B, actualmente no existe una obligación general de facturación electrónica. Sin embargo, las empresas sujetas a la Ley de Contabilidad danesa deben utilizar sistemas de contabilidad digital y garantizar que sus procesos contables cumplan los requisitos digitales correspondientes. A partir de 2027, las empresas que utilicen sistemas estándar de contabilidad digital registrados también podrán quedar inscritas por defecto en el registro de NemHandel, salvo que se opongan.
Por ello, las organizaciones internacionales con filiales en Dinamarca no deberían limitarse a preguntarse si la factura electrónica B2B es obligatoria hoy. Deben evaluar si sus procesos de ERP, facturación, cuentas a pagar y cuentas a cobrar admiten el intercambio de facturas estructuradas, los identificadores locales, el archivo digital, la extracción de datos contables y la futura interoperabilidad con los estándares europeos y el intercambio basado en Peppol.
Para obtener una visión más amplia de los calendarios nacionales y de la evolución de la facturación electrónica en Europa, descargue la infografía sobre la normativa de facturación electrónica.
Download
Por qué Dinamarca es importante para los equipos financieros internacionales
Aunque Dinamarca no tiene actualmente una obligación amplia de facturación electrónica B2B, el país sigue siendo relevante para los equipos financieros internacionales. Las empresas que suministran a las administraciones públicas danesas deben admitir la factura electrónica B2G. Además, las filiales danesas pueden estar sujetas a los requisitos de contabilidad digital, incluidas las expectativas en materia de datos estructurados, funciones de facturación electrónica y preparación para SAF-T.
Incluso sin una obligación legal de emitir facturas electrónicas B2B, a partir de 2027 más clientes daneses podrían estar en condiciones de recibir facturas electrónicas. En la práctica, esto puede aumentar las expectativas de los clientes respecto al intercambio de facturas estructuradas, sobre todo cuando los destinatarios figuran en el registro de NemHandel.
El impacto operativo puede ser mayor de lo que parece a primera vista. Es posible que las empresas tengan que revisar los datos maestros, los identificadores de clientes y proveedores, los mapeos de facturas, las integraciones con el ERP, los procesos de archivo, las reglas de validación y la preparación para la presentación de informes.
Un enfoque fragmentado, país por país, se vuelve rápidamente difícil de mantener. Dinamarca es un buen ejemplo de por qué las organizaciones necesitan una estrategia de facturación electrónica capaz de gestionar distintos modelos de obligación, estándares técnicos y niveles de madurez normativa.
Cómo Dynatos ayuda con la facturación electrónica en Dinamarca
Dynatos ayuda a las organizaciones a prepararse para la facturación electrónica y el cumplimiento digital en varios países, incluida Dinamarca. Con Routty, las empresas pueden gestionar el intercambio de facturas estructuradas, conectarse a las redes pertinentes e integrar los flujos de facturación electrónica en sus sistemas ERP y financieros existentes.
Nuestro enfoque va más allá de la conectividad técnica. Ayudamos a las organizaciones a evaluar el impacto de las obligaciones de facturación electrónica, trasladar los requisitos de cada país a procesos financieros prácticos, validar los datos de las facturas, gestionar los mapeos y dar soporte a operaciones escalables de cuentas a pagar y cuentas a cobrar.
Para las empresas que operan en Dinamarca, esto significa estar preparadas para los requisitos B2G de facturación electrónica actuales y, al mismo tiempo, prepararse para la transición más amplia hacia la contabilidad digital, SAF-T, la inscripción por defecto en NemHandel, la interoperabilidad y los datos financieros estructurados.
Dynatos ayuda a las organizaciones a construir un enfoque de facturación electrónica que funcione en distintos países, modelos de obligación y modelos de negocio.
Preguntas frecuentes
En las transacciones B2G (Business-to-Government), la facturación electrónica es obligatoria desde 2005. En las transacciones B2B, actualmente no existe una obligación legal general. No obstante, esto está cambiando de forma progresiva debido a las obligaciones de contabilidad digital y a la inscripción por defecto en NemHandel prevista a partir de 2027.
Dinamarca acepta dos formatos estructurados, ambos basados en UBL: el formato nacional OIOUBL 2.1 y Peppol BIS Billing 3.0/4.0 (conforme con EN 16931). Sin embargo, OIOUBL 3.0 se ha cancelado. Dinamarca trabaja ahora en un estándar común único basado en Peppol BIS 4, que pueda cubrir tanto los requisitos nacionales como los internacionales.
A partir de 2027, está previsto que los proveedores de sistemas estándar de contabilidad digital registrados estén obligados a inscribir por defecto a sus clientes empresariales en el registro de NemHandel, salvo que la empresa se oponga expresamente. No se trata de una obligación completa de facturación electrónica B2B, pero en la práctica permite que más empresas puedan recibir facturas electrónicas.
Todos los proveedores de las administraciones públicas danesas deben cumplir la obligación B2G. Además, las empresas sujetas a la Ley de Contabilidad danesa deben utilizar sistemas de contabilidad digital que admitan facturas electrónicas y datos estructurados.
Las organizaciones internacionales con filiales en Dinamarca no deberían limitarse a preguntarse si la factura electrónica B2B es obligatoria hoy. Deben evaluar si sus procesos de ERP, facturación, cuentas a pagar y cuentas a cobrar admiten el intercambio de facturas estructuradas, los identificadores locales (como los números CVR o GLN/EAN), el archivo digital y la futura interoperabilidad con Peppol y los estándares europeos.
Software innovador, resultados impresionantes