Die slowakische E-Rechnungspflicht: Vorbereitung auf die verpflichtende B2B-E-Rechnung
Die Slowakei bereitet sich auf die verpflichtende E-Rechnung vor: Die Gesetzgebung zur elektronischen Rechnungsstellung tritt am 1. Januar 2027 in Kraft.


Die Pflicht umfasst mehr als nur das Rechnungsformat. Jede E-Rechnung wird über einen akkreditierten Anbieter im Peppol-Netzwerk ausgetauscht, und die Rechnungsdaten werden nahezu sofort an die slowakische Finanzverwaltung gemeldet. Für Unternehmen in der Slowakei betrifft die Änderung die Rechnungserstellung, den Versand, den Empfang und die steuerliche Meldung.
Internationale Organisationen sollten die Slowakei nicht als einmaliges lokales Projekt behandeln. Sie ist eine von mehreren nationalen Pflichten, die den EU-Reformen zu VAT in the Digital Age (ViDA) vorausgehen, neben Ländern wie Deutschland, Frankreich, Dänemark und Spanien.
Finanzteams, die jedes Land einzeln angehen, landen bei einem Flickenteppich aus Formaten, Anbietern und Fristen, der schwer zu steuern ist.

Was ist die slowakische E-Rechnungspflicht?
Die Slowakei ersetzt ihren bisherigen, weitgehend freiwilligen Ansatz durch ein verpflichtendes Modell aus strukturierter E-Rechnung und nahezu Echtzeit-Meldungen (E-Reporting). Die slowakische Finanzverwaltung überwacht das Programm. Bislang wurde die staatliche Plattform IS EFA vor allem für Rechnungen an öffentliche Stellen genutzt. Im neuen Modell laufen Rechnungen nicht über ein zentrales staatliches Portal. Stattdessen werden sie zwischen Unternehmen über Peppol ausgetauscht, während die Steuerbehörde die Daten parallel erhält. Man spricht dabei häufig von einem Fünf-Ecken-Modell (Five-Corner-Modell).
Was gilt in der Slowakei als E-Rechnung?
Im Rahmen der slowakischen Rechnungspflicht ist eine elektronische Rechnung eine strukturierte XML-Datei auf Basis von UBL 2.1. Sie muss der Spezifikation Peppol BIS Billing 3.0 einschließlich der slowakischen Zusatzregeln (CIUS) entsprechen und die europäische Norm EN 16931 erfüllen. Ein PDF, ein Bild oder ein gescanntes Dokument gilt nicht als E-Rechnung, auch wenn es elektronisch versendet wird.
Wie werden Rechnungen zugestellt?
Rechnungen müssen über einen akkreditierten Peppol-Dienstleister versendet und empfangen werden, der lokal als „digitaler Postbote“ bezeichnet wird. Unternehmen werden im Netzwerk über die slowakische Steuernummer (DIČ) identifiziert und adressiert.
Wie funktioniert das E-Reporting?
Zusätzlich zu jeder Rechnung wird ein separates Steuerdatendokument (SK TDD) mit den wichtigsten Rechnungsdaten an die Finanzverwaltung übermittelt. Dies geschieht innerhalb weniger Minuten nach dem Versand der Rechnung. Diese Meldeebene macht das slowakische Modell zu einem System der kontinuierlichen Transaktionskontrolle (CTC) und nicht zu einer reinen Pflicht zum Rechnungsaustausch.
Ein Entwurf zur Änderung des Mehrwertsteuergesetzes sieht zudem vor, die Meldepflichten der Käufer bis Mitte 2030 zu lockern. Details können sich im Zuge der weiteren Gesetzgebung und technischen Leitlinien noch ändern. Unternehmen sollten ihre Umsetzung daher so gestalten, dass sie auch kurzfristige Anpassungen auffangen kann.
Wer ist von der slowakischen E-Rechnungspflicht betroffen?
Die Pflicht zur Ausstellung von E-Rechnungen gilt für Mehrwertsteuerpflichtige bei inländischen steuerpflichtigen Lieferungen und Leistungen an Unternehmen und die öffentliche Hand. Dies betrifft in der Slowakei ansässige Unternehmen sowie ausländische Unternehmen mit Sitz, Geschäftsstelle oder fester Niederlassung im Land. Einige Umsätze fallen nicht unter die Pflicht, darunter steuerbefreite Umsätze und Fälle, in denen eine vereinfachte Rechnung zulässig ist.
Die Pflicht zum Empfang von E-Rechnungen ist weiter gefasst und gilt für alle betroffenen Unternehmen. Um Rechnungen empfangen zu können, muss sich ein Unternehmen auf dem nationalen E-Rechnungsportal registrieren und seinen digitalen Postboten wählen. Viele Organisationen übersehen diesen Onboarding-Schritt, und solange er nicht abgeschlossen ist, sind sie über das Netzwerk nicht erreichbar.
Internationale Konzerne sind häufig auch dann betroffen, wenn sie die Rechnungsstellung außerhalb der Slowakei abwickeln. Shared Service Center, regionale Finanz-Hubs und zentrale ERP-Plattformen müssen slowakische Rechnungen korrekt ausstellen, empfangen und melden können. Zugleich müssen diese Abläufe mit den Prozessen in anderen Ländern konsistent bleiben.
Slowenien
Slowakei schlägt sanktionsfreie Übergangsphase für E-Invoicing vor
Die Slowakei erwägt eine schrittweise Einführung ihres verpflichtenden E-Invoicing-Systems. Im Rahmen einer öffentlichen Konsultation hat das Finanzministerium vorgeschlagen, in den ersten drei Monaten des Jahres 2027 für bestimmte Verstöße gegen…
Slowenien
Slowakei definiert nächste Phase der MwSt-Reformen
Slowakei definiert nächste Phase der MwSt-Reformen Am 14. Januar 2026 veröffentlichte die Slowakische Finanzverwaltung den Leitfaden Nr. 1/DPH/2026/I. Er liefert weitere Details zur nächsten Phase der Änderungen am slowakischen MwSt-Gesetz.…
Die slowakische Pflicht betrifft den gesamten Rechnungslebenszyklus, nicht nur das Rechnungsformat. Sobald Rechnungen zu strukturierten Daten mit paralleler Übermittlung an die Steuerbehörde werden, ändern sich mehrere Prozesse gleichzeitig:
- Ausstellung und Versand über einen akkreditierten Peppol-Anbieter
- Empfang und Validierung eingehender E-Rechnungen
- Freigabe und Ausnahmebehandlung in der Kreditoren- und Debitorenbuchhaltung
- Meldung der Rechnungsdaten an die Finanzverwaltung nahezu in Echtzeit
- Archivierung über zehn Jahre mit garantierter Integrität und Echtheit
Die Meldepflicht lässt wenig Spielraum, um Fehler nachträglich zu korrigieren. Steuerkennungen, Mehrwertsteuercodes, Kundendaten und Bankverbindungen müssen im Moment der Rechnungsausstellung korrekt sein. Stammdatenprobleme, die ein PDF-Prozess stillschweigend aufgefangen hat, treten so sofort zutage.
Was sollten Unternehmen jetzt tun?
Ermitteln Sie zunächst, welche Ihrer Gesellschaften, Umsatzsteuerregistrierungen und Niederlassungen in der Slowakei betroffen sind, sowohl als Lieferant als auch als Käufer. Prüfen Sie anschließend, wie Rechnungen für diese Gesellschaften derzeit ausgestellt, empfangen und verarbeitet werden.
Klären Sie mit dem Anbieter Ihrer ERP- oder Buchhaltungssoftware, ob das System Rechnungen im Format Peppol BIS Billing 3.0 nach den slowakischen Regeln erstellen und verarbeiten kann und das SK-TDD-Reporting unterstützt. Wählen Sie einen akkreditierten digitalen Postboten und schließen Sie die Registrierung auf dem nationalen Portal ab, damit Sie Rechnungen empfangen können.
Prüfen Sie vor dem Go-live die Qualität Ihrer Lieferanten- und Kundenstammdaten, das Mapping der Mehrwertsteuercodes und die Bankverbindungen. Legen Sie fest, wer für abgelehnte Rechnungen und Meldefehler verantwortlich ist. Stellen Sie sicher, dass Ihre Archivierungslösung die zehnjährige Aufbewahrungspflicht erfüllt. Stimmen Sie sich frühzeitig mit wichtigen Geschäftspartnern ab, damit beide Seiten ab dem ersten Tag Rechnungen austauschen können.
Ein früher Start verschafft Finanz-, Steuer- und IT-Teams Zeit, mit echten Geschäftspartnern zu testen und Datenlücken vor dem Go-live zu schließen. Zudem entsteht Raum, die Rechnungsverarbeitung zu verbessern, statt nur die Mindestanforderungen zu erfüllen. Die vorgeschlagene sanktionsfreie Phase Anfang 2027 ist noch nicht gesetzlich verankert. Unternehmen, die darauf setzen, gehen daher ein echtes Risiko ein.
Für einen umfassenderen Überblick über nationale Zeitpläne und europäische Entwicklungen laden Sie die Infografik zur E-Rechnungsregulierung herunter.
Download
Wie Dynatos bei der slowakischen E-Rechnungspflicht unterstützt
Dynatos hilft Organisationen, die slowakischen Anforderungen in Prozesse umzusetzen, die im täglichen Finanzbetrieb funktionieren. Wir ermitteln, welche Ihrer Gesellschaften und Abläufe betroffen sind, identifizieren Lücken in Systemen und Daten und entwickeln einen Umsetzungsansatz, der zu Ihrer übergreifenden europäischen Aufstellung passt.
Mit Routtysteuern Unternehmen den Peppol-Rechnungsaustausch, die länderspezifische Compliance und die ERP-Anbindung für mehrere Länder über eine einzige Plattform.
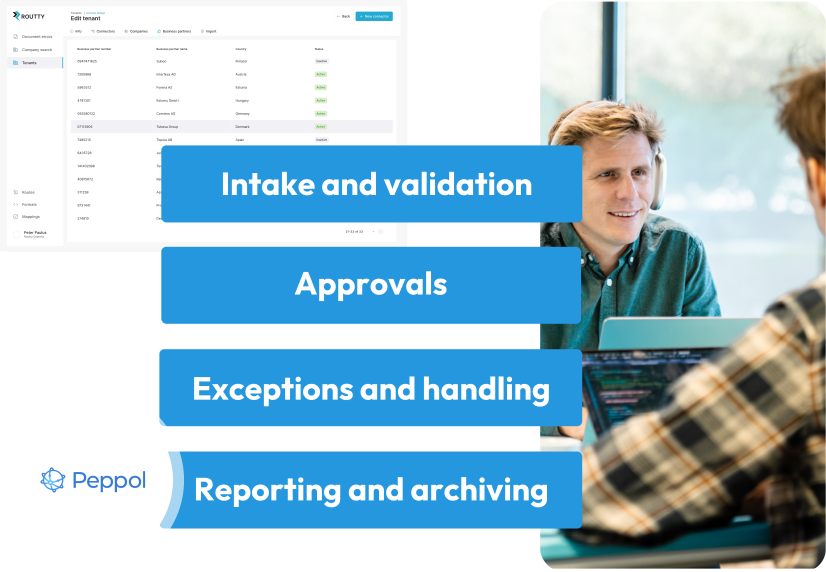
Unsere Teams verbinden Expertise in der E-Rechnung mit praktischer Erfahrung in der Finanztransformation. Wir blicken über die technische Spezifikation hinaus darauf, wie Rechnungen tatsächlich durch Ihre Organisation laufen: vom Eingang und der Validierung über die Freigabe und Ausnahmebehandlung bis hin zu Meldung und Archivierung.
Häufig gestellte Fragen
Nein. Für betroffene inländische B2B- und B2G-Transaktionen sind nur strukturierte XML-Rechnungen gültig, die über Peppol ausgetauscht werden.
Das ist die lokale Bezeichnung für einen akkreditierten Peppol-Dienstleister, der im Auftrag eines Unternehmens E-Rechnungen versendet und empfängt.
Ja, wenn sie einen Sitz, eine Geschäftsstelle oder eine feste Niederlassung in der Slowakei haben. Ausländische Unternehmen, die dort lediglich für die Mehrwertsteuer registriert sind, sollten ihre Situation mit einem Berater klären.
Ein Änderungsentwurf sieht eine sanktionsfreie Phase vom 1. Januar bis 31. März 2027 vor. Er ist noch nicht gesetzlich verankert, und die Pflicht zur Ausstellung konformer E-Rechnungen würde weiterhin gelten.
Innovative Software, überzeugende Ergebnisse