La obligación de facturación electrónica en Eslovaquia: cómo prepararse para la facturación electrónica B2B obligatoria
Eslovaquia se prepara para la facturación electrónica obligatoria, cuya legislación entrará en vigor el 1 de enero de 2027.


El mandato abarca mucho más que el formato de la factura. Cada factura electrónica se intercambia a través de la red Peppol mediante un proveedor acreditado, y los datos de la factura se comunican a la Administración Financiera eslovaca de forma prácticamente inmediata. Para las empresas en Eslovaquia, el cambio afecta a la emisión, el envío, la recepción y la declaración fiscal de las facturas.
Las organizaciones internacionales no deberían tratar Eslovaquia como un proyecto local aislado. Es uno de los varios mandatos nacionales que llegan antes de las reformas de la UE sobre el IVA en la era digital (ViDA), junto con países como Alemania, Francia, Dinamarca y España.
Los equipos financieros que gestionan cada país por separado acaban con un mosaico de formatos, proveedores y plazos difícil de controlar.

¿Qué es el mandato de facturación electrónica eslovaco?
Eslovaquia está sustituyendo su enfoque actual, en gran medida voluntario, por un modelo obligatorio de facturación electrónica estructurada combinada con la comunicación de datos (e-reporting) prácticamente en tiempo real. La Administración Financiera eslovaca supervisa el programa. Hasta ahora, la plataforma gubernamental IS EFA se utilizaba principalmente para las facturas dirigidas a organismos públicos. El nuevo modelo no canaliza las facturas a través de un portal central de la administración. En su lugar, las facturas circulan entre empresas a través de Peppol, mientras la autoridad tributaria recibe los datos en paralelo. Esto se conoce a menudo como un modelo de cinco esquinas.
¿Qué se considera una factura electrónica en Eslovaquia?
Según el mandato eslovaco, una factura electrónica es un archivo XML estructurado basado en UBL 2.1. Debe seguir la especificación Peppol BIS Billing 3.0, incluidas las reglas específicas de Eslovaquia (CIUS), y cumplir la norma europea EN 16931. Un PDF, una imagen o un documento escaneado no son válidos, aunque se envíen por vía electrónica.
¿Cómo se envían las facturas?
Las facturas deben enviarse y recibirse a través de un proveedor de servicios Peppol acreditado, conocido localmente como «cartero digital». El número de identificación fiscal eslovaco (DIČ) identifica y direcciona a las empresas dentro de la red.
¿Y la comunicación de datos (e-reporting)?
Junto con cada factura, se envía a la Administración Financiera un documento de datos fiscales independiente (SK TDD) con los datos clave de la factura. Esto ocurre a los pocos minutos de transmitir la factura. Esta capa de comunicación de datos es lo que convierte el modelo eslovaco en un sistema de control continuo de transacciones, y no en un mero requisito de intercambio de facturas.
Un proyecto de modificación de la Ley del IVA propone además flexibilizar las obligaciones de comunicación de los compradores hasta mediados de 2030. Los detalles aún pueden cambiar a medida que avancen la legislación y las directrices técnicas, por lo que las empresas deberían diseñar su implantación de forma que pueda absorber ajustes de última hora.
¿A quién afecta el mandato de facturación electrónica eslovaco?
La obligación de emitir facturas electrónicas se aplica a los sujetos pasivos del IVA por las entregas de bienes y prestaciones de servicios nacionales sujetas al impuesto realizadas a empresas y a la administración pública. Esto incluye a las empresas establecidas en Eslovaquia y a las empresas extranjeras con sede, lugar de actividad o establecimiento permanente en el país. Algunas operaciones quedan fuera del mandato, como las entregas exentas de IVA y los casos en los que se permite emitir una factura simplificada.
La obligación de recibir facturas electrónicas es más amplia y se aplica a todas las empresas incluidas en el ámbito del mandato. Para recibir facturas, una empresa debe registrarse en el portal nacional de facturación electrónica y elegir su cartero digital. Muchas organizaciones pasan por alto este paso de alta, y la red no puede hacerles llegar facturas hasta que lo completan.
Los grupos internacionales suelen verse afectados incluso cuando gestionan la facturación fuera de Eslovaquia. Los centros de servicios compartidos, los centros financieros regionales y las plataformas ERP centrales deben emitir, recibir y comunicar correctamente las facturas eslovacas. Además, tienen que mantener esos flujos coherentes con los procesos de otros países.
Eslovenia
Eslovaquia propone un periodo sin sanciones para la facturación electrónica
Eslovaquia estudia una implantación gradual de su sistema obligatorio de facturación electrónica. Como parte de una consulta pública, el Ministerio de Finanzas ha propuesto no imponer sanciones por determinados incumplimientos…
El mandato eslovaco afecta a todo el ciclo de vida de la factura, no solo a su formato. Cuando las facturas pasan a ser datos estructurados con un envío paralelo a la autoridad tributaria, varios procesos cambian al mismo tiempo:
- Emisión y envío a través de un proveedor Peppol acreditado
- Recepción y validación de las facturas electrónicas entrantes
- Aprobación y gestión de excepciones en cuentas a pagar y a cobrar
- Comunicación prácticamente en tiempo real de los datos de facturación a la Administración Financiera
- Archivo durante diez años, con integridad y autenticidad garantizadas
El requisito de comunicación deja poco margen para corregir errores a posteriori. Los identificadores fiscales, los códigos de IVA, los datos de clientes y la información de cuentas bancarias deben ser correctos en el momento de emitir la factura, por lo que los problemas de datos maestros que un proceso basado en PDF absorbía sin que nadie lo notara saldrán a la luz de inmediato.
¿Qué deben hacer las empresas ahora?
Empiece por identificar cuáles de sus entidades, registros de IVA y establecimientos en Eslovaquia entran en el ámbito del mandato, tanto como proveedores como compradores. A continuación, revise cómo se emiten, reciben y procesan actualmente las facturas de esas entidades.
Confirme con el proveedor de su ERP o software contable que puede generar y procesar facturas Peppol BIS Billing 3.0 conforme a las reglas eslovacas y que admite la comunicación del SK TDD. Elija un cartero digital acreditado y complete el registro en el portal nacional para poder recibir facturas.
Antes de la puesta en marcha, compruebe la calidad de los datos maestros de proveedores y clientes, la correspondencia de los códigos de IVA y los datos bancarios. Defina quién es responsable de las facturas rechazadas y de los errores de comunicación. Confirme que su sistema de archivo cumple el requisito de conservación de diez años. Comuníquese pronto con sus principales socios comerciales para que ambas partes estén preparadas para intercambiar facturas desde el primer día.
Empezar con antelación da a los equipos de finanzas, fiscalidad e IT tiempo para hacer pruebas con socios comerciales reales y resolver las lagunas de datos antes de la puesta en marcha. También abre la oportunidad de mejorar el procesamiento de facturas en lugar de limitarse a cumplir el requisito mínimo. El periodo sin sanciones propuesto para principios de 2027 aún no se ha aprobado, por lo que las empresas que planifiquen contando con él asumen un riesgo real.
Cómo ayuda Dynatos con el mandato de facturación electrónica eslovaco
Dynatos ayuda a las organizaciones a convertir los requisitos eslovacos en procesos que funcionen en la operativa financiera diaria. Evaluamos cuáles de sus entidades y flujos entran en el ámbito del mandato, identificamos carencias en sistemas y datos, y diseñamos un enfoque de implantación que encaje con su estructura europea en conjunto.
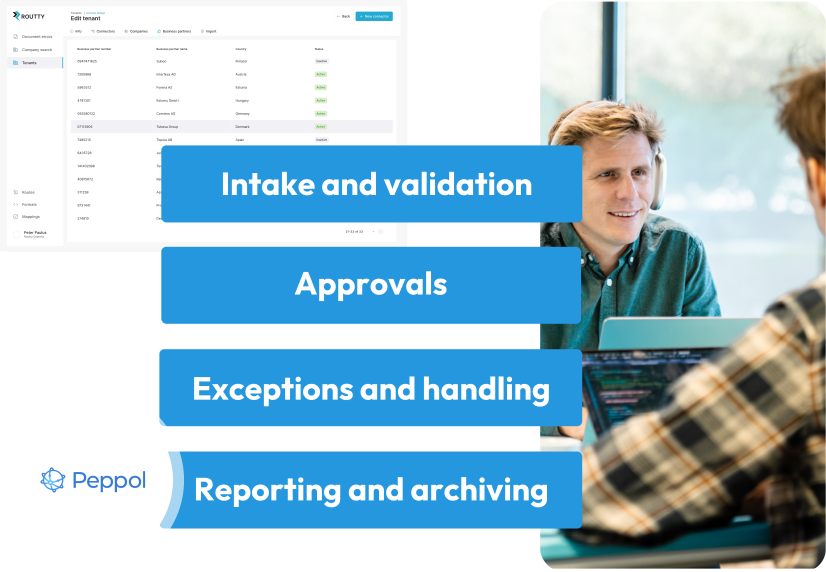
Con Routty, las empresas pueden gestionar el intercambio de facturas a través de Peppol, el cumplimiento normativo específico de cada país y la conectividad con el ERP en varios países desde una única plataforma.
Nuestros equipos combinan experiencia en facturación electrónica con experiencia práctica en transformación financiera. Vamos más allá de la especificación técnica para analizar cómo circulan realmente las facturas por su organización, desde la recepción y la validación hasta la aprobación, la gestión de excepciones, la comunicación de datos y el archivo.
Preguntas frecuentes
No. Para las operaciones nacionales B2B y B2G incluidas en el ámbito del mandato, solo son válidas las facturas XML estructuradas intercambiadas a través de Peppol.
Es el nombre local de un proveedor de servicios Peppol acreditado que envía y recibe facturas electrónicas en nombre de una empresa.
Sí, si tienen sede, lugar de actividad o establecimiento permanente en Eslovaquia. Las empresas extranjeras que solo están registradas a efectos del IVA deberían consultar su situación con un asesor.
Un proyecto de modificación propone un periodo sin sanciones del 1 de enero al 31 de marzo de 2027. Todavía no se ha aprobado y, en cualquier caso, la obligación de emitir facturas electrónicas conformes seguiría aplicándose.
Software innovador, resultados impresionantes