Det franske e-faktureringsmandatet

Send, motta og rapporter strukturerte elektroniske fakturaer, og oppfyll kravene i det franske e-invoicing- og e-reporting-mandatet.

play_arrow

Frankrike innfører et obligatorisk rammeverk for strukturert B2B e-invoicing kombinert med rapportering av transaksjonsdata til skattemyndighetene.

Fra september 2026 må alle virksomheter som driver forretning i Frankrike kunne motta elektroniske fakturaer, mens store og mellomstore virksomheter også må begynne å sende og rapportere dem. Full etterlevelse for alle virksomheter gjelder fra september 2027.

Det franske mandatet endrer hvordan fakturaer utveksles, rapporteres og overvåkes. Virksomheter må koble seg til statsgodkjente plattformer (la réforme de la facturation électronique) og tilpasse økonomi-, skatte- og IT-prosessene sine for å oppfylle kravene.

Hva er det franske e-invoicing-mandatet?

Fakturaer og rapporteringsdata må utveksles via statsgodkjente private plattformer (la réforme de la facturation électronique). En offentlig plattform (Plateforme Agréée) vedlikeholder et sentralt virksomhetsregister og samler inn rapporteringsdata til skatteformål.

Denne reformen går lenger enn digitalisering av fakturaer. Den innfører en regulert utvekslingsmodell, obligatorisk interoperabilitet mellom plattformer, definerte statuser for fakturaens livssyklus og økt sanntidsinnsikt i merverdiavgift.

Det franske e-invoicing-mandatet innfører to tett sammenkoblede krav:

  1. B2B e-invoicing i Frankrike for alle innenlandske transaksjoner ved bruk av strukturerte fakturaformater.
  2. E-reporting for B2C- og grensekryssende transaksjoner, der strukturerte transaksjonsdata må sendes til skattemyndighetene.

E-reporting i Frankrike

E-reporting er en sentral del av det franske mandatet og gjelder for B2C-transaksjoner og grensekryssende B2B-transaksjoner. I stedet for å sende fakturaer skal virksomheter overføre strukturerte transaksjonsdata til skattemyndighetene via sin godkjente plattform. Innenlandske B2B-fakturaer krever ikke separat rapportering, ettersom rapporteringsdata automatisk hentes fra e-invoicing-flyten.
7. mai 2025: Det franske e-invoicing-mandatet innføres.

1. september 2026

Alle virksomheter må kunne motta elektroniske B2B-fakturaer.

Store og mellomstore virksomheter må sende elektroniske B2B-fakturaer.

Store og mellomstore virksomheter må oppfylle kravene til e-reporting for B2C- og grensekryssende transaksjoner.

1. september 2027

Alle virksomheter må sende og motta elektroniske B2B-fakturaer.

Alle virksomheter må oppfylle kravene til e-reporting for B2C- og grensekryssende transaksjoner.
1. september 2027: Innføringen av det franske e-invoicing-mandatet er fullført.

Selv virksomheter som får plikt til å sende fakturaer på et senere tidspunkt, må forberede seg tidlig, ettersom mottakskapasitet, valg av plattform og tilpasning av prosesser kreves fra 2026.

Frankrike

Frankrikes e-faktureringsoppstart viser utfordringer med datakvalitet

Frankrikes e-faktureringsmandat er nå aktivt, og tidlige tall viser at mange fakturaflyter fortsatt ikke består samsvarskontroller. Utfordringen handler ikke bare om teknisk tilkobling. Manglende felt, inkonsistente mva-data og feil identifikatorer…
Frankrike, Tyskland

Frankrike oppdaterer Factur-X før septemberfristen

Frankrike og Tyskland har oppdatert Factur-X og ZUGFeRD. Se hva virksomheter bør kontrollere før implementeringen.
Frankrike

Frankrike ferdigstiller reglene for e-invoicing-plattformer før oppstarten i september

Frankrike har publisert de endelige gjennomføringsreglene for obligatorisk B2B e-invoicing. Tidsplanen for september 2026 står fast, samtidig som regelverket gir mer klarhet om styring, interoperabilitet og de operative kravene til…

Factur-X femhjørnemodell

Hvordan fungerer e-invoicing i Frankrike?

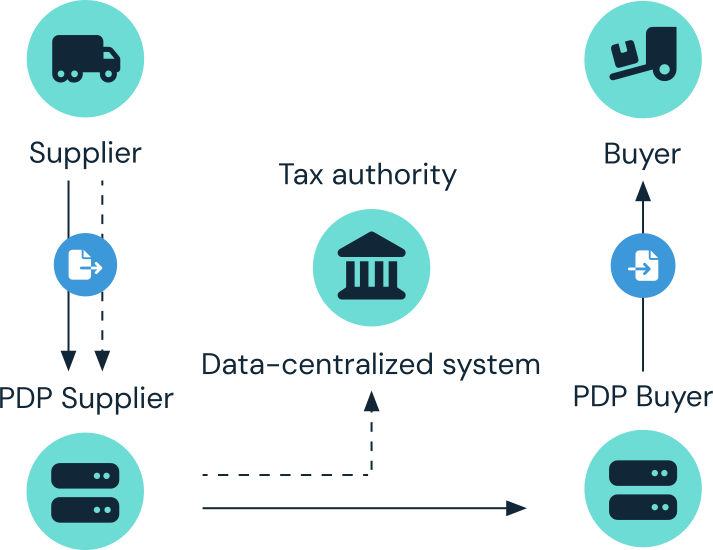
Det franske e-invoicing-mandatet benytter en regulert femhjørnemodell for utveksling. I stedet for at virksomheter utveksler fakturaer direkte, går alle obligatoriske flyter via godkjente plattformer og en sentral offentlig tjeneste.

Femhjørnemodellen i det franske e-invoicing-mandatet:

  1. Selgere og kjøpere kobler seg til via statsgodkjente private plattformer (Plateformes de Dématérialisation Partenaires, PDP-er).
  2. De private plattformene utveksler fakturaer med hverandre på en interoperabel måte.
  3. En offentlig plattform vedlikeholder det sentrale virksomhetsregisteret (Annuaire) og informasjon om ruting av fakturaer.
  4. Data om fakturaens livssyklus og transaksjoner overføres til den offentlige plattformen.
  5. Skattemyndighetene mottar strukturerte rapporteringsdata for kontroll og overvåking av merverdiavgift.

Selv om modellen ofte sammenlignes med Peppol, er den franske femhjørnemodellen unik på grunn av obligatorisk godkjenning av plattformer, sentralisert registerforvaltning og innebygde krav til skatterapportering.

Utveksle elektroniske fakturaer via godkjente plattformer og oppfyll de franske kravene til e-invoicing og e-reporting med sikker og strukturert datautveksling.

Fakturaformater i det franske e-invoicing-mandatet

Alle godkjente plattformer må støtte fakturaformater som er i samsvar med den europeiske standarden EN 16931.

Støttede fakturaformater:

  • UBL 2.1
  • UN/CEFACT CII
  • Factur-X (hybridformat basert på PDF/A-3 med innebygd EN 16931 XML)

Andre elektroniske formater, som EDI, kan fortsatt benyttes dersom de nødvendige skattedataene kan hentes ut og rapporteres korrekt.

Etterlevelse krever mer enn korrekt fakturainnhold. Virksomheter må også håndtere statuser gjennom fakturaens livssyklus, rutingsinformasjon for fakturalevering og strukturerte data for e-reporting.

UBL-, CII- og PDF/A-3-formater for det franske e-invoicing-mandatet

Forbered deg på det franske e-invoicing-mandatet

Dynatos hjelper virksomheter med å forberede seg på det franske e-invoicing- og e-reporting-mandatet med en praktisk og implementeringsorientert tilnærming.

Vi hjelper deg med:

  • Konsekvensanalyser av det franske mandatet.
  • Valg av plattform og arkitektur.
  • Utforming av prosesser for fakturaer, statuser og e-reporting.
  • Integrasjon med ERP- og økonomisystemer.
  • Samordning på tvers av land i miljøer med flere mandater.

Vi har fokus på operasjonell kontinuitet, datakvalitet og langsiktig skalerbarhet, ikke bare regelverksetterlevelse.

Ofte stilte spørsmål

Det franske mandatet innfører obligatorisk strukturert B2B e-invoicing for innenlandske transaksjoner, kombinert med krav om e-reporting for B2C- og grensekryssende transaksjoner. Fakturaer og rapporteringsdata må utveksles via statsgodkjente plattformer.

Alle virksomheter etablert i Frankrike omfattes. Fra september 2026 må alle virksomheter kunne motta elektroniske fakturaer, mens store og mellomstore virksomheter også må sende e-fakturaer og oppfylle kravene til e-reporting. Fra september 2027 gjelder mandatet for alle virksomheter.

Mandatet trer i kraft 1. september 2026 med obligatorisk mottak av elektroniske fakturaer for alle virksomheter og obligatorisk utsendelse og e-reporting for store og mellomstore virksomheter. Full obligatorisk utsendelse og e-reporting for alle virksomheter gjelder fra 1. september 2027.

Virksomheter sender og mottar fakturaer via statsgodkjente private plattformer. Disse plattformene utveksler fakturaer med hverandre og overfører nødvendige skattedata til den offentlige plattformen. Direkte utveksling av fakturaer mellom virksomheter er ikke lenger tillatt.

Frankrike støtter UBL 2.1, UN/CEFACT CII og Factur-X. Alle formatene er tilpasset EN 16931 og må støttes av godkjente plattformer.

Ja. Eksisterende ERP- og EDI-systemer kan fortsatt brukes dersom de er koblet til en godkjent plattform og kan levere de nødvendige strukturerte dataene for fakturering og e-reporting.

Virksomheter bør vurdere konsekvensene for fakturerings- og rapporteringsprosessene, velge en godkjent plattform, validere kvaliteten på fakturadataene, samordne økonomi- og skatteprosessene og teste mottak av fakturaer og rapporteringsflyter i god tid før 2026.

Innovativ programvare, imponerende resultater

Polen forlenger utsettelsen av…

Polen forlenger utsettelsen av sanksjoner for feil ved bruk av KSeF til slutten av 2027. Virksomheter får mer tid til å stabilisere prosessene for e-fakturering, men selve mandatet utsettes ikke.

Liveblogg
Case
Enexis Netbeheer
20%
Rådgivning

Hvorfor virksomheter bør ta i bruk e-fakturering nå

Europeiske regler for e-invoic…

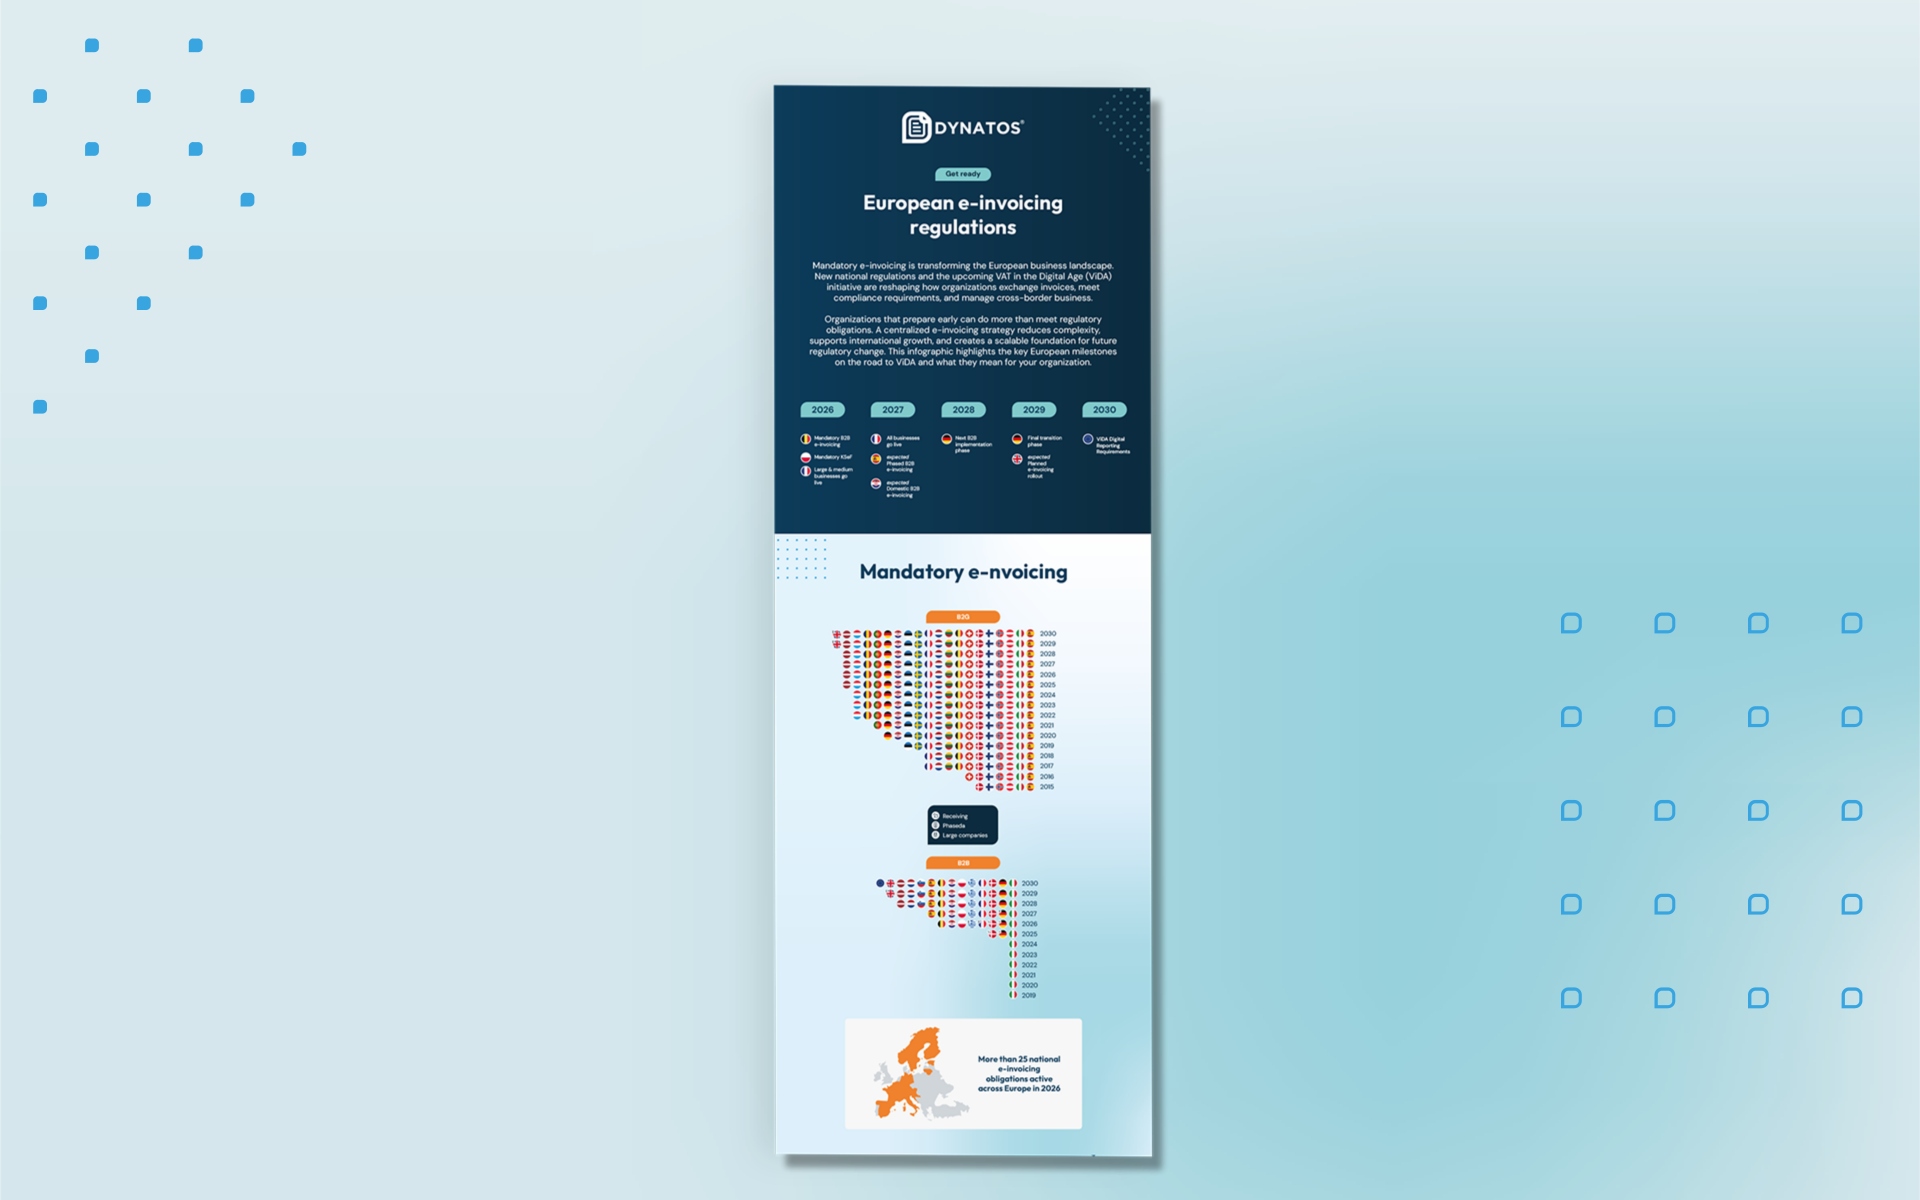
Last ned infografikken for en tydelig oversikt over Europas e-invoicing-regelverk, nasjonale krav og veien mot ViDA.

Last ned
Menneskene bak prosessene

Michal Kuc: «Automatiserer du rot, får du rot»

En gang vurderte Michal Kuc å bli partikkel- og kvantefysiker, men reisen hans tok en annen retning. I dag, som erfaren SAP-konsulent og lidenskapelig…
Tyskland presiserer reglene fo…

De nye BMF-retningslinjene endrer ikke fristen i januar 2027, men presiserer kravene til fakturadata, vedlegg, korrigeringer og validering.

Liveblogg
Case
Angelini Pharma
19 countries
Dynatos, Pressemelding

Dynatos og ISPnext går sammen for å skape et ledende europeisk Source-to-Pay-selskap

Slik bygger du tillit inn i do…

Intelligent Document Processing reduserer manuelt arbeid, men validering avgjør om dokumenter fortsetter å flyte eller skaper nye gjennomgangskøer.

Finansautomatisering
Rådgivning

Germany’s 2027 e-invoicing deadline is approaching fast

Germany’s B2B e-invoicing mandate is moving from receiving readiness to issuing readiness. With 2026 nearly over, businesses have limited time left to prepare systems, data and processes before the 2027 deadline.

Reference case Jaga Climate Designers
Jaga
Jaga er en internasjonal produsent av bærekraftige løsninger for oppvarming, kjøling og ventilasjon til boligbygg,…
Case
Case
Efteling
50%
Case

Speira

Vink Kunststoffen
Vink Kunststoffen (Vink Plast) er en ledende nederlandsk leverandør av halvfabrikata i plast. Med over…
Case
Case

Rituals Cosmetics

Rituals Cosmetics er et livsstilsmerke som kombinerer luksuriøse produkter for hjem og kropp med mindfulness og bærekraft. Inspirert av østlige tradisjoner har Rituals over…